Domain allhotels.de kaufen?
Wir ziehen mit dem Projekt
allhotels.de um.
Sind Sie am Kauf der Domain
allhotels.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain allhotels.de kaufen?
Wer zahlt Krankenversicherung bei unbezahltem Urlaub?
Wer zahlt Krankenversicherung bei unbezahltem Urlaub? In der Regel bleibt die Krankenversicherung während unbezahltem Urlaub bestehen, solange die Beiträge weiterhin vom Arbeitnehmer oder Arbeitgeber gezahlt werden. Wenn der Arbeitnehmer während des unbezahlten Urlaubs arbeitslos gemeldet ist, übernimmt die Agentur für Arbeit die Beiträge zur Krankenversicherung. Es ist wichtig, sich vor dem unbezahlten Urlaub bei der Krankenkasse zu informieren, um sicherzustellen, dass die Versicherung weiterhin besteht und wer die Beiträge übernimmt. **
Wer zahlt die Krankenversicherung bei unbezahltem Urlaub?
Wer zahlt die Krankenversicherung bei unbezahltem Urlaub? In der Regel muss der Arbeitnehmer während unbezahltem Urlaub die Krankenversicherungsbeiträge selbst tragen. Es gibt jedoch auch Fälle, in denen der Arbeitgeber sich an den Kosten beteiligt oder die Versicherung während einer bestimmten Zeit weiterführt. Es ist wichtig, sich vor dem unbezahlten Urlaub über die genauen Regelungen und Kosten zu informieren, um unangenehme Überraschungen zu vermeiden. Es empfiehlt sich, rechtzeitig mit der Krankenkasse und dem Arbeitgeber Rücksprache zu halten, um alle Details zu klären. **


Ähnliche Suchbegriffe für Krankenversicherung
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
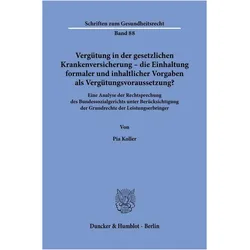
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bezahlt die Krankenversicherung bei unbezahltem Urlaub?
Wer bezahlt die Krankenversicherung bei unbezahltem Urlaub hängt von verschiedenen Faktoren ab. In der Regel muss der Arbeitnehmer die Beiträge zur Krankenversicherung während des unbezahlten Urlaubs selbst tragen. Es gibt jedoch auch Fälle, in denen der Arbeitgeber die Beiträge weiterhin übernimmt. Es ist wichtig, sich vor dem unbezahlten Urlaub mit der Krankenversicherung in Verbindung zu setzen, um sicherzustellen, dass der Versicherungsschutz während dieser Zeit gewährleistet ist. Es empfiehlt sich, die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag nachzulesen. **
-
Welche Krankenversicherung würdet ihr für eine einmonatige USA-Reise empfehlen?
Für eine einmonatige USA-Reise würde ich eine Reisekrankenversicherung empfehlen, die auch medizinische Kosten im Ausland abdeckt. Es ist wichtig, dass die Versicherung eine ausreichend hohe Deckungssumme hat, um eventuelle Kosten für medizinische Behandlungen, Krankenhausaufenthalte oder Rücktransporte abzudecken. Zudem sollte die Versicherung auch Leistungen wie Notfallhilfe und Assistance-Services anbieten. **
-
Ist Sozialversicherung Krankenversicherung?
Ist Sozialversicherung Krankenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Alter absichert. Die Krankenversicherung ist ein Teil der Sozialversicherung, der speziell die Kosten im Zusammenhang mit Krankheiten abdeckt. In Deutschland beispielsweise ist die Krankenversicherung ein obligatorischer Bestandteil der Sozialversicherung. Sie gewährleistet, dass alle Bürgerinnen und Bürger Zugang zu medizinischer Versorgung haben, unabhängig von ihrem Einkommen. Somit ist die Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung, aber nicht deren einziger Aspekt. **
-
Für was Krankenversicherung?
Krankenversicherung ist wichtig, um im Falle von Krankheit oder Verletzung medizinische Behandlungen und Arzneimittel bezahlen zu können, ohne hohe Kosten selbst tragen zu müssen. Sie schützt vor finanziellen Belastungen im Krankheitsfall und sorgt dafür, dass man sich medizinische Versorgung leisten kann. Zudem ermöglicht sie den Zugang zu verschiedenen Gesundheitsleistungen und medizinischen Fachkräften. Krankenversicherung trägt somit dazu bei, die Gesundheit und das Wohlbefinden der Versicherten zu erhalten und zu verbessern. Letztendlich dient sie dazu, das Risiko von unerwarteten Gesundheitsausgaben zu minimieren und eine angemessene Versorgung im Krankheitsfall sicherzustellen. **
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln?
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln? Grundsätzlich ist ein Wechsel von der privaten in die gesetzliche Krankenversicherung nur in bestimmten Fällen möglich, z.B. bei einer Änderung der beruflichen oder familiären Situation. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. das Unterschreiten der Versicherungspflichtgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da dies individuell unterschiedlich sein kann. Es ist wichtig, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen, um die richtige Entscheidung zu treffen. **
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
Top-Angebote
Produkte zum Begriff Krankenversicherung:
-
Private Krankenversicherung, Fachbücher von Jens Rogler, Jan Eichelberger, Jan BoetiusDie private Krankenversicherung (PKV) ist ein umfassendes Fachbuch, das sich mit den relevanten Vorschriften und rechtlichen Rahmenbedingungen der privaten Krankenversicherung auseinandersetzt. In dieser zweiten Auflage werden alle wichtigen Gesetze und Regelungen, die für die PKV von Bedeutung sind, prägnant und klar erläutert. Das Buch bietet eine wertvolle Ressource für Juristen, Versicherungsunternehmen, Krankenhausverwaltungen und Versicherungsmakler, indem es die neuesten Entwicklungen in der Gesetzgebung, Literatur und Rechtsprechung berücksichtigt. Besonders hervorzuheben sind die aktuellen Entscheidungen des Bundesgerichtshofs, die für die Praxis von grosser Relevanz sind. Die Autorinnen und Autoren bringen ihre Expertise aus verschiedenen Bereichen des Wirtschaftsrechts ein, um ein fundiertes und praxisnahes Werk zu schaffen, das sowohl für die Theorie als auch für die praktische Anwendung von Bedeutung ist. - Umfassende Erläuterung relevanter Vorschriften der privaten Krankenversicherung - Berücksichtigung der neuesten BGH-Entscheidungen - Aktualisierte Informationen zu Gesetzgebung und Rechtsprechung - Zielgruppe umfasst Juristen, Versicherungsunternehmen und Krankenhausverwaltungen - Fachbuch mit interdisziplinärem Ansatz im Wirtschaftsrecht.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vo, Fachbücher von Pia KollerVergütung in der gesetzlichen Krankenversicherung - die Einhaltung formaler und inhaltlicher Vorgaben als Vergütungsvoraussetzung? Eine Analyse der Rechtsprechung des Bundessozialgerichts unter Berücksichtigung der Grundrechte der Leistungserbringer.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beitragsschulden in der gesetzlichen Krankenversicherung und Verbraucherinsolvenz, Fachbücher von Kraft Lioba Elisabeth Sibylle, Lioba Elisabeth Sibylle KraftDie Harmonisierung der sozialversicherungsrechtlichen Regelungen mit denen des Insolvenzrechts stösst insbesondere dann an ihre Grenzen, wenn eine sozialrechtliche Beitragsforderung einer gesetzlichen Krankenkasse auf die privatrechtlichen Regelungen zum Verbraucherinsolvenzverfahren trifft. Zu den problematischen Sachverhalten zählen unter anderem die privilegierten Auf- und Verrechnungsmöglichkeiten der Krankenkasse als Sozialversicherungsträger, die insolvenzrechtliche Anfechtung von Beitragszahlungen oder das sozialrechtliche Ruhen des Anspruchs auf Leistungen für säumige Beitragszahlerinnen im Rahmen eines Verbraucherinsolvenzverfahrens. Dabei sind die Themenfelder in der alltäglichen Praxis eng miteinander verknüpft. Bei der Krankenversicherung handelt es sich um eine Pflichtversicherung und viele Schuldnerinnen stehen auch während eines Insolvenzverfahrens im Sozialleistungsbezug. Der Umgang mit den naturgemäss hohen Beitragsschulden in der gesetzlichen Krankenkasse und deren mögliche Entschuldung durch ein Verbraucherinsolvenzverfahren betrifft somit praktisch bedeutsame Sachverhalte, die transparente Regelungen bedürfen. Die Dissertation behandelt das theoretische Konzept der Pflichtversicherung, das in der praktischen Umsetzung auf Einschränkungen stösst. Eines der daraus resultierenden Probleme ist die Beitragsschuld. Die Entschuldung eines öffentlich-rechtlichen Beitragsanspruchs durch ein privates Verbraucherinsolvenzverfahren stösst jedoch auf rechtliche Herausforderungen aufgrund des einzigartigen Status der gesetzlichen Krankenversicherung als Sozialversicherungsträger.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Krankenversicherung bei unbezahltem Urlaub?
Wer zahlt Krankenversicherung bei unbezahltem Urlaub? In der Regel bleibt die Krankenversicherung während unbezahltem Urlaub bestehen, solange die Beiträge weiterhin vom Arbeitnehmer oder Arbeitgeber gezahlt werden. Wenn der Arbeitnehmer während des unbezahlten Urlaubs arbeitslos gemeldet ist, übernimmt die Agentur für Arbeit die Beiträge zur Krankenversicherung. Es ist wichtig, sich vor dem unbezahlten Urlaub bei der Krankenkasse zu informieren, um sicherzustellen, dass die Versicherung weiterhin besteht und wer die Beiträge übernimmt. **
-
Wer zahlt die Krankenversicherung bei unbezahltem Urlaub?
Wer zahlt die Krankenversicherung bei unbezahltem Urlaub? In der Regel muss der Arbeitnehmer während unbezahltem Urlaub die Krankenversicherungsbeiträge selbst tragen. Es gibt jedoch auch Fälle, in denen der Arbeitgeber sich an den Kosten beteiligt oder die Versicherung während einer bestimmten Zeit weiterführt. Es ist wichtig, sich vor dem unbezahlten Urlaub über die genauen Regelungen und Kosten zu informieren, um unangenehme Überraschungen zu vermeiden. Es empfiehlt sich, rechtzeitig mit der Krankenkasse und dem Arbeitgeber Rücksprache zu halten, um alle Details zu klären. **
-
Wer bezahlt die Krankenversicherung bei unbezahltem Urlaub?
Wer bezahlt die Krankenversicherung bei unbezahltem Urlaub hängt von verschiedenen Faktoren ab. In der Regel muss der Arbeitnehmer die Beiträge zur Krankenversicherung während des unbezahlten Urlaubs selbst tragen. Es gibt jedoch auch Fälle, in denen der Arbeitgeber die Beiträge weiterhin übernimmt. Es ist wichtig, sich vor dem unbezahlten Urlaub mit der Krankenversicherung in Verbindung zu setzen, um sicherzustellen, dass der Versicherungsschutz während dieser Zeit gewährleistet ist. Es empfiehlt sich, die genauen Regelungen im Arbeitsvertrag oder im Tarifvertrag nachzulesen. **
-
Welche Krankenversicherung würdet ihr für eine einmonatige USA-Reise empfehlen?
Für eine einmonatige USA-Reise würde ich eine Reisekrankenversicherung empfehlen, die auch medizinische Kosten im Ausland abdeckt. Es ist wichtig, dass die Versicherung eine ausreichend hohe Deckungssumme hat, um eventuelle Kosten für medizinische Behandlungen, Krankenhausaufenthalte oder Rücktransporte abzudecken. Zudem sollte die Versicherung auch Leistungen wie Notfallhilfe und Assistance-Services anbieten. **
Ähnliche Suchbegriffe für Krankenversicherung
-
Ist Sozialversicherung Krankenversicherung?
Ist Sozialversicherung Krankenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Alter absichert. Die Krankenversicherung ist ein Teil der Sozialversicherung, der speziell die Kosten im Zusammenhang mit Krankheiten abdeckt. In Deutschland beispielsweise ist die Krankenversicherung ein obligatorischer Bestandteil der Sozialversicherung. Sie gewährleistet, dass alle Bürgerinnen und Bürger Zugang zu medizinischer Versorgung haben, unabhängig von ihrem Einkommen. Somit ist die Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung, aber nicht deren einziger Aspekt. **
-
Für was Krankenversicherung?
Krankenversicherung ist wichtig, um im Falle von Krankheit oder Verletzung medizinische Behandlungen und Arzneimittel bezahlen zu können, ohne hohe Kosten selbst tragen zu müssen. Sie schützt vor finanziellen Belastungen im Krankheitsfall und sorgt dafür, dass man sich medizinische Versorgung leisten kann. Zudem ermöglicht sie den Zugang zu verschiedenen Gesundheitsleistungen und medizinischen Fachkräften. Krankenversicherung trägt somit dazu bei, die Gesundheit und das Wohlbefinden der Versicherten zu erhalten und zu verbessern. Letztendlich dient sie dazu, das Risiko von unerwarteten Gesundheitsausgaben zu minimieren und eine angemessene Versorgung im Krankheitsfall sicherzustellen. **
-
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln?
Kann ich von der privaten Krankenversicherung in die gesetzliche Krankenversicherung wechseln? Grundsätzlich ist ein Wechsel von der privaten in die gesetzliche Krankenversicherung nur in bestimmten Fällen möglich, z.B. bei einer Änderung der beruflichen oder familiären Situation. Dabei müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. das Unterschreiten der Versicherungspflichtgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da dies individuell unterschiedlich sein kann. Es ist wichtig, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen, um die richtige Entscheidung zu treffen. **
-
Welche Vorteile bietet eine private Krankenversicherung im Vergleich zur gesetzlichen Krankenversicherung?
Eine private Krankenversicherung bietet oft eine bessere medizinische Versorgung und schnellere Termine bei Fachärzten. Zudem können individuelle Leistungen und Tarife gewählt werden, die besser zu den eigenen Bedürfnissen passen. Zudem entfällt die Einkommensgrenze für die Beitragszahlung, was vor allem für Gutverdiener von Vorteil ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.